
খামার লাভজনক হলেই ঋণ মিলবে, এমন নয়। স্ট্যান্ডার্ড ব্যাংক, আবসা ও মোলো কনসাল্টিংয়ের পরামর্শকেরা ফুড ফর মজানসিকে (Food for Mzansi) বলেছেন, কৃষকের প্রস্তুতিই ঠিক করে দেয় ঋণদাতা ঝুঁকিকে কীভাবে দেখবেন।
ঋণের ধরন উদ্দেশ্যের সঙ্গে মেলাতে হবে, বলেন আবসার কৃষি অর্থনীতিবিদ জামা সাংওয়েনি (Zama Sangweni)। স্বল্পমেয়াদি নগদ টানাটানিতে ওভারড্রাফট চলে, খামার সম্প্রসারণ বা অবকাঠামোয় মেয়াদি ঋণ। তাঁর মতে, যে খামার বারবার লোকসান মেটাতে ধার করে, সেখানে নগদ প্রবাহের চাপ স্পষ্ট; তখন অনুদান, ইকুইটি বা উন্নয়ন অর্থায়ন বেশি মানানসই হতে পারে।
ব্যক্তিগত নথিও গুরুত্বপূর্ণ। পরামর্শক সিবো মোলো (Sibo Molo) বলেন, ব্যবসায়িক অর্থায়নের আবেদনে ব্যক্তিগত ঋণের ইতিহাস খুব জরুরি। দোকান বা মোবাইল ফোনের বকেয়াও ঋণের চিত্রে প্রভাব ফেলে, বিশেষ করে নতুন ও ছোট খামারে। তাই আবেদনের আগে নথি দেখে বিরোধ খুঁজে বৈধ দেনা মিটিয়ে ফেলা উচিত।
স্ট্যান্ডার্ড ব্যাংকের কৃষিব্যবসা প্রধান ব্রেন্ডান জ্যাকবস (Brendan Jacobs) বলেন, মূল্যায়নের দুটি অংশ: শিল্পের ঝুঁকি, অর্থাৎ পণ্য ও এলাকা, আর প্রতিপক্ষের ঝুঁকি, অর্থাৎ ব্যবস্থাপনা দল ও খামার চালানোর ধরন। ঋণদাতারা বিদ্যমান দেনা, ঋণের ইতিহাস, জামানত ও অর্থের উদ্দেশ্যও দেখেন।
কত ধার করবেন, তার শুরু নগদ প্রবাহ থেকে, ঋণদাতা কত দিতে রাজি সেখান থেকে নয়, বলেন সাংওয়েনি। তিনি চাপ পরীক্ষার পরামর্শ দেন: এ বছর আয় ১০ থেকে ২০ শতাংশ কমলে কি খামার দায় মেটাতে পারবে? না পারলে ঋণের পরিমাণ নতুন করে ভাবতে হবে।
উৎপাদন অর্থায়নে আবেদন করলে প্রত্যাশিত ফলন, খরচ, বাজার পরিস্থিতি ও বিকল্প ব্যবস্থা ব্যাখ্যা করতে পারা চাই। জ্যাকবস বলেন, ঋণদাতারা জানেন কৃষির ওঠানামা আছে, তাই আগেভাগে যোগাযোগ পরিকল্পনায় সাহায্য করে। পানি সাশ্রয়ী সেচ, উপযুক্ত বিমা ও বৈচিত্র্যময় উৎপাদন ঝুঁকি কমাতে পারে।
প্রতিবেদনটি লিখেছেন ফুড ফর মজানসির প্যাট্রিশিয়া টেম্বো (Patricia Tembo)।
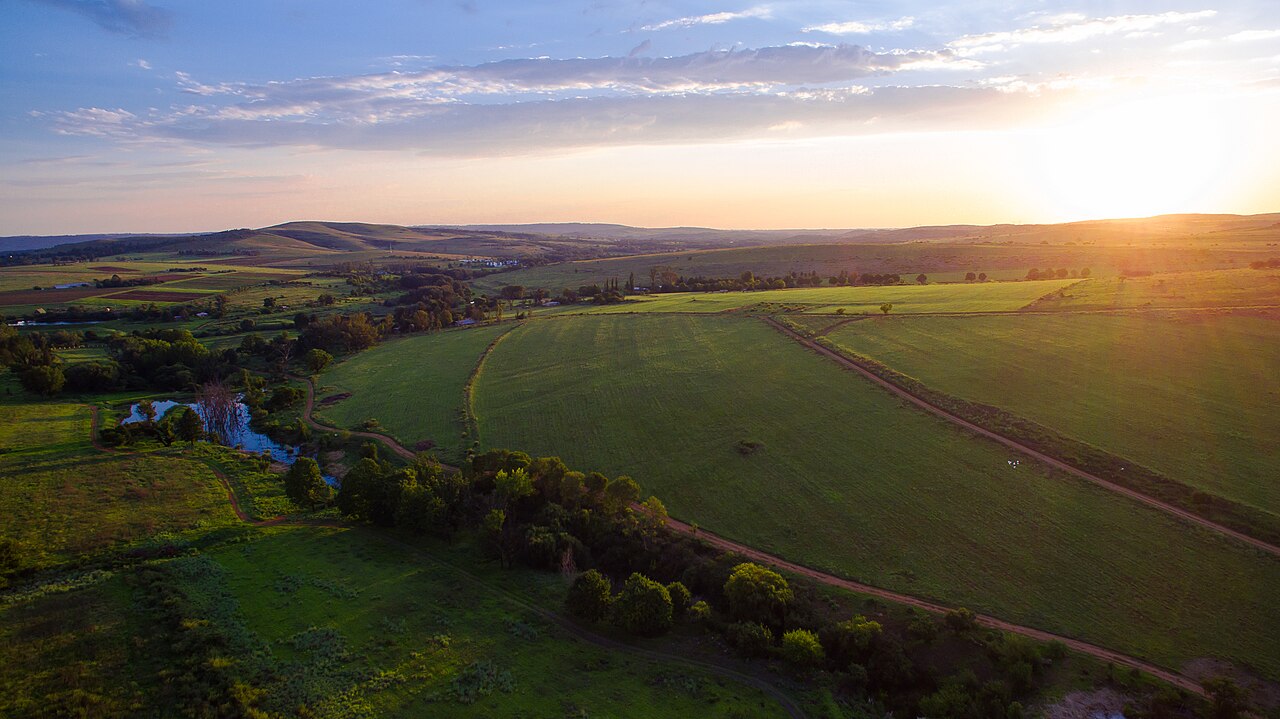
ছবি: Ryanj93 / উইকিমিডিয়া কমন্স (CC BY-SA 4.0)
সূত্র: Food for Mzansi
মন্তব্য
(০)