
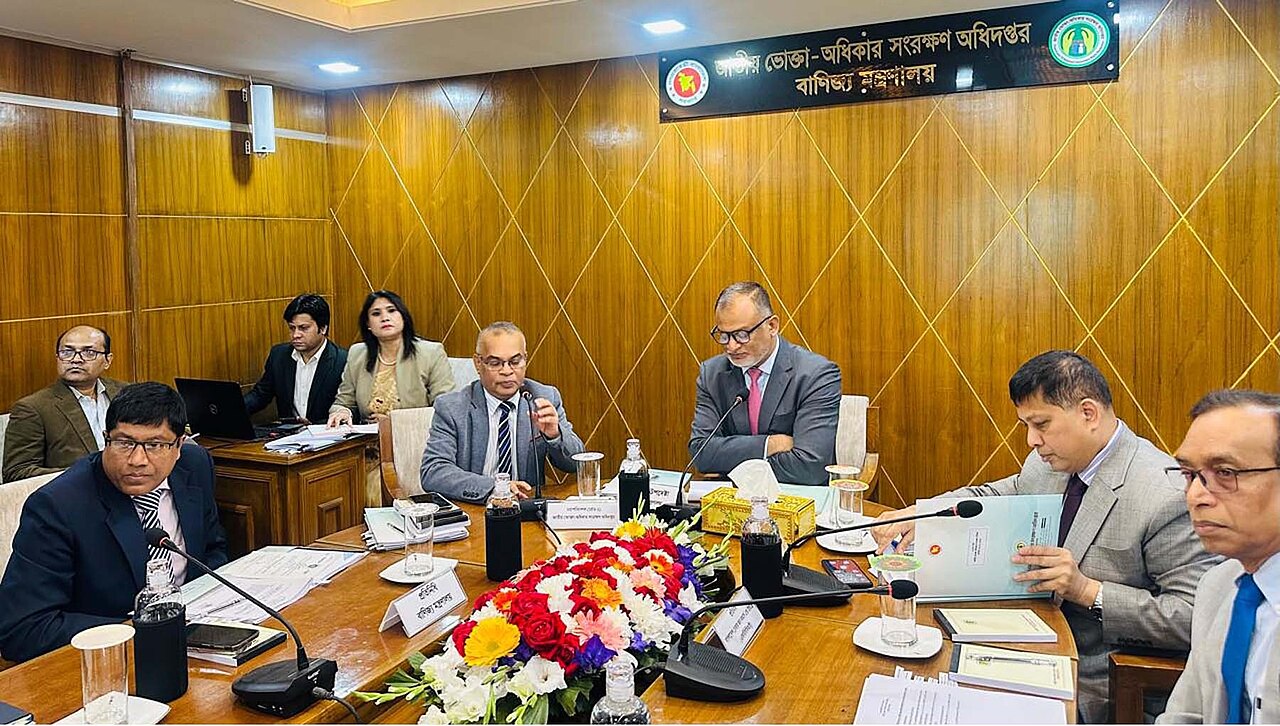
ভোক্তা-অধিকার সংরক্ষণ (সংশোধন) আইন ২০২৬-এর খসড়ায় আইনের সীমা কিছুটা বাড়ানো হয়েছে: স্বাস্থ্যসেবা যুক্ত হয়েছে, সেবার তালিকা বেড়েছে, ডিজিটাল কমার্স আইনের আওতায় এসেছে। আজকের পত্রিকায় প্রকাশিত এক উপসম্পাদকীয় কলামে এম এম মুসা লিখেছেন, তবু তিনটি বড় প্রশ্নের উত্তর মেলেনি। মতামতগুলো লেখকের নিজস্ব।
প্রথম প্রশ্ন বিনা মূল্যের ডিজিটাল সেবা নিয়ে। খসড়ায় ভোক্তার সংজ্ঞা মূল্য পরিশোধ বা তার প্রতিশ্রুতির ওপর দাঁড়িয়ে, আর বিনা মূল্যের সেবা সেবার সংজ্ঞায় পড়ে না। লেখকের যুক্তি, কোটি মানুষ সামাজিক যোগাযোগমাধ্যম, সার্চ, ম্যাপ ও মেসেজিং অ্যাপ ব্যবহার করে টাকা নয়, ব্যক্তিগত তথ্য দেন; প্রতারণামূলক অ্যাপ, ঋণের ফাঁদ বা পরে চার্জে বদলে যাওয়া ফ্রি ট্রায়াল এ আইনের বাইরে থেকে যায়। তিনি ইউরোপীয় ইউনিয়নের ডিজিটাল কনটেন্ট নির্দেশনা এবং ২০১৮ সালে ইতালির প্রতিযোগিতা ও ভোক্তা কর্তৃপক্ষের ফেসবুকের বিরুদ্ধে ব্যবস্থার উদাহরণ দিয়ে সংজ্ঞায় অর্থ বা ব্যক্তিগত তথ্যের বিনিময় যোগ করার প্রস্তাব দিয়েছেন।
দ্বিতীয় প্রশ্ন স্বাস্থ্যসেবা। বেসরকারি হাসপাতাল ও ক্লিনিকের অতিরিক্ত বিল, অপ্রয়োজনীয় পরীক্ষা ও রোগী জিম্মির প্রতিকার পাওয়া ন্যায্য প্রত্যাশা, তবে খসড়ার ২০ (ড) ধারায় সেবাদাতার অবহেলা, দায়িত্বহীনতা বা অসতর্কতায় যেকোনো ক্ষতিকে ভোক্তা-অধিকার-বিরোধী কাজ বলা হয়েছে। লেখকের আশঙ্কা, এতে চিকিৎসক ঝুঁকিপূর্ণ রোগী এড়িয়ে চলতে বা আত্মরক্ষায় অপ্রয়োজনীয় পরীক্ষা দিতে পারেন। তিনি ভারতের সুপ্রিম কোর্টের জ্যাকব ম্যাথিউ মামলা (২০০৫) এবং নিউজিল্যান্ড ও সুইডেনের নো-ফল্ট ক্ষতিপূরণের কথা তুলে বিলের স্বচ্ছতা, রোগীর অধিকার-সনদ, স্বাধীন অভিযোগ নিষ্পত্তি ও বিশেষজ্ঞ প্যানেলের প্রস্তাব দিয়েছেন; ফৌজদারি দণ্ড থাকুক কেবল চূড়ান্ত অবহেলা, প্রতারণা ও অনুমোদনহীন চিকিৎসায়।
তৃতীয় প্রশ্ন ঝুঁকিতে থাকা ভোক্তা: গ্রামের প্রবীণ, স্বল্পশিক্ষিত নারী, শিশু-কিশোর, প্রতিবন্ধী ব্যক্তি ও প্রবাসী শ্রমিকের পরিবার। লেখক খসড়ায় তাঁদের জন্য আলাদা বিধান দেখেননি। তাঁর প্রস্তাব, চাপ দিয়ে বিক্রির কৌশলে বাড়তি নিষেধ, শিশুদের ডিজিটাল বিজ্ঞাপনে নিয়ম, সরল বাংলা, অডিও ও ইশারা ভাষায় তথ্যের অধিকার, বাড়ি বাড়ি বা ফোনে বিক্রিতে কয়েক দিনের মধ্যে চুক্তি বাতিলের সুযোগ, আর স্মার্টফোন নেই এমন মানুষের জন্য ইউনিয়ন ডিজিটাল সেন্টার, টেলিফোন হটলাইন ও ডাকযোগে অভিযোগের ব্যবস্থা।
কলামে আরও বলা হয়েছে, ডিজিটাল কমার্সের সংজ্ঞা থেকে অনলাইন ব্যাংকিং ও আর্থিক সেবা বাদ পড়েছে, অথচ মোবাইল আর্থিক সেবায় প্রতারণা, অ্যাপভিত্তিক ঋণের ফাঁদ আর ভুল লেনদেনের টাকা ফেরত না পাওয়া সাধারণ মানুষের বড় সমস্যা; বাংলাদেশ ব্যাংক ও অধিদপ্তরের মধ্যে স্পষ্ট রেফারাল ব্যবস্থা ও আর্থিক ন্যায়পালের পথ খোলা রাখা দরকার। জীবিকার জন্য সেলাই মেশিন বা ভ্যানগাড়ি কেনা মানুষকে ভোক্তার সংজ্ঞায় রাখাকে লেখক ইতিবাচক বলেছেন।
কলামটি লিখেছেন এম এম মুসা; প্রকাশিত হয়েছে আজকের পত্রিকার উপসম্পাদকীয় পাতায়।
ছবি: Press Information Department / উইকিমিডিয়া কমন্স (পাবলিক ডোমেইন)
সূত্র: আজকের পত্রিকা
মন্তব্য
(০)