
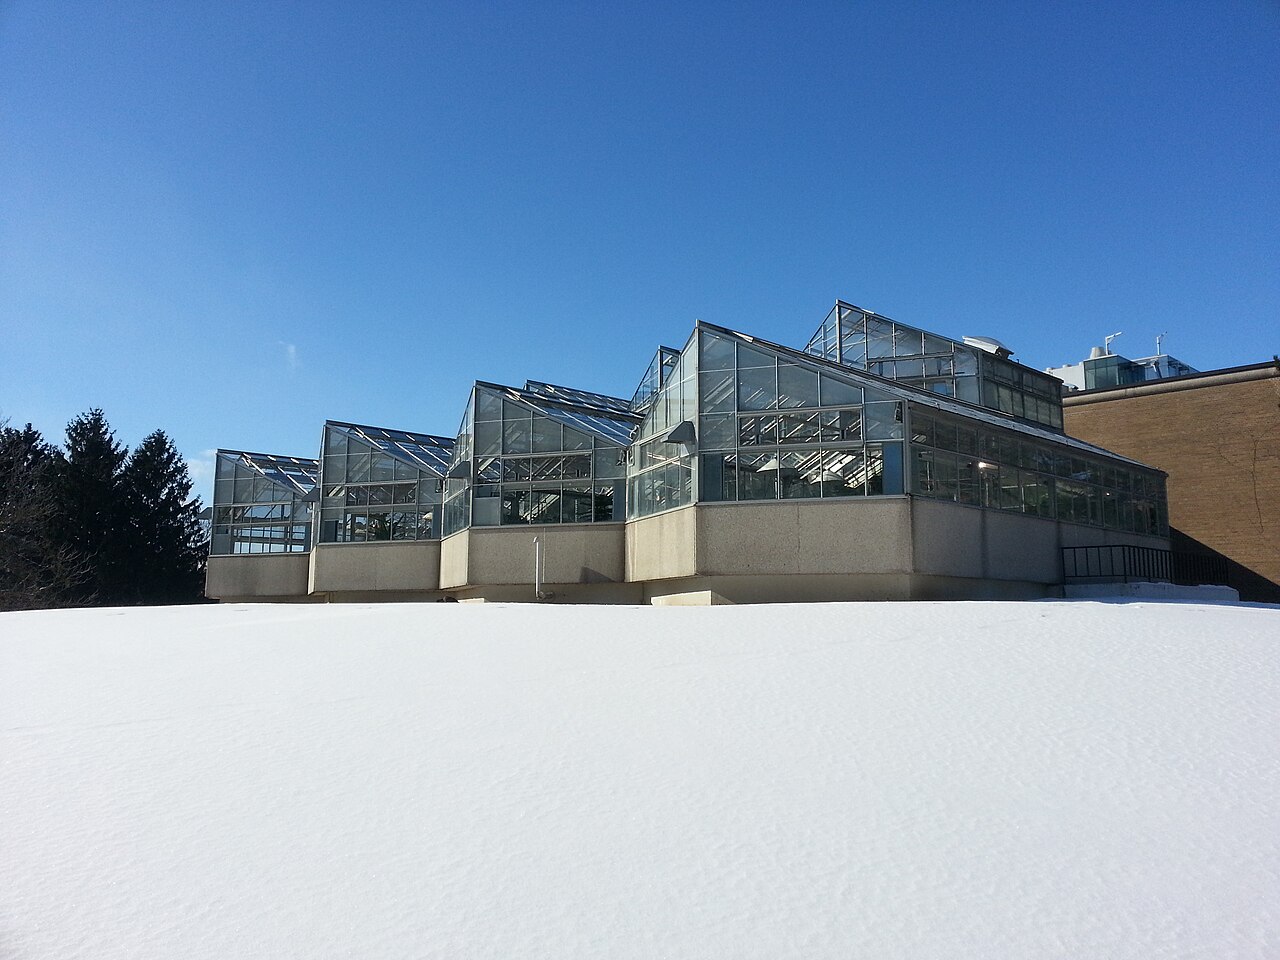
কানাডার ছোট কৃষি ব্যবসাগুলো বিমার জন্য বেশি টাকা দিচ্ছে, আবার বিমা পাওয়াও কঠিন হচ্ছে। কৃষক, গ্রিনহাউস পরিচালনাকারী, নার্সারি ও অন্যান্য কৃষি ব্যবসা নিয়ে কানাডিয়ান ফেডারেশন অব ইনডিপেনডেন্ট বিজনেসের (সিএফআইবি) গবেষণায় এ চিত্র উঠে এসেছে।
জরিপে অংশ নেওয়া প্রায় তিন-চতুর্থাংশ কৃষি ব্যবসা জানিয়েছে, ২০২৬ সালে আগের বছরের তুলনায় তাদের প্রিমিয়াম বেড়েছে। ৩৭ শতাংশের বেড়েছে ৩ থেকে ৯ শতাংশ, আরও ৩৭ শতাংশের ১০ শতাংশ বা তার বেশি। অর্ধেকের বেশি বলেছে, হাতের কাছে থাকা বিমার বিকল্পে তারা অসন্তুষ্ট; কারণ বিমা কোম্পানির বিকল্প কম এবং সুরক্ষায় ফাঁক থাকে।
সিএফআইবি বলছে, খামারের পরিচালন খরচ বাড়া, চরম আবহাওয়া এবং জমি, ভবন, প্রযুক্তি ও যন্ত্রপাতিতে বড় বিনিয়োগের কারণে বিমা কোম্পানিগুলো বেছে বেছে ঝুঁকি নিচ্ছে। বাড়তি প্রিমিয়াম নগদ প্রবাহ কমাচ্ছে, বিনিয়োগ পিছিয়ে দিচ্ছে, কোথাও কোথাও ব্যবসা ছোট করতে বা সম্প্রসারণের পরিকল্পনা বাদ দিতে বাধ্য করছে; কয়েকজন মালিক জানিয়েছেন, উপযুক্ত বিমা না পাওয়ায় তাঁরা নতুন উদ্যোগে যেতে পারেননি।
বিমা কোম্পানির কেন্দ্রীভবনও সমস্যার একটি কারণ হতে পারে। বেশির ভাগ কৃষি ব্যবসা দালালের মাধ্যমে বিমা কিনলেও উত্তরদাতাদের মধ্যে কৃষি বিমার বাজারের বড় অংশ দুটি কোম্পানির হাতে, আর কিছু আঞ্চলিক কোম্পানি সব প্রদেশে কাজ করে না। গ্রিনহাউসসহ বিশেষায়িত খামারগুলো বিমাকারী খুঁজে পেতে বিশেষ সমস্যায় পড়ছে।
উত্তরদাতাদের বেশির ভাগ গত তিন বছরে কেন্দ্রীয়-প্রাদেশিক ফসল বিমা কর্মসূচি 'অ্যাগ্রিইনস্যুরেন্স' ব্যবহার করেননি; কেউ কেউ বলেছেন, আধুনিক কৃষি ব্যবসার জটিলতার সঙ্গে এটি মেলে না। সিএফআইবি সরকারের কাছে কৃষি বিমায় বিকল্প মডেল ও নতুন কোম্পানিসহ প্রতিযোগিতা বাড়ানো, বিমার খরচ কমানোর উপায় খোঁজা এবং অ্যাগ্রিইনস্যুরেন্স আধুনিক করার আহ্বান জানিয়েছে।
কৃষকের জন্য বিমা প্রায়ই ঋণ পাওয়ার শর্ত; তাই কড়া ও দামি বিমা শুধু প্রিমিয়ামের খরচেই থেমে থাকে না, বিনিয়োগও আটকে দিতে পারে।
ছবি: Sampsonchen / উইকিমিডিয়া কমন্স (CC BY-SA 3.0)
সূত্র: Farms.com
মন্তব্য
(০)