
গত ১২ বছরে গ্রামীণ পরিবারে ঋণ নেওয়া বাড়লেও মোট ঋণের মধ্যে কৃষিতে যাওয়া অংশ কমেছে প্রায় ৯ শতাংশ পয়েন্ট: ২০১০ সালে গ্রামীণ ঋণের ২৫ শতাংশ কৃষিতে খরচ হতো, ২০২২ সালে তা নেমেছে ১৬ শতাংশে। সোমবার (১২ অক্টোবর) বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠান (বিআইডিএস) ও আন্তর্জাতিক খাদ্যনীতি গবেষণা প্রতিষ্ঠানের (আইএফপিআরআই) যৌথ নীতি সংলাপে খাদ্যব্যবস্থায় অর্থায়ন নিয়ে এ তথ্য উঠে আসে।
গবেষণার তথ্য অনুযায়ী, ২০১০ সালে গ্রামের ৩৬ শতাংশ পরিবার ঋণ নিত, ২০২২ সালে নিয়েছে ৪২ শতাংশ। গ্রামের প্রতি চারটি ঋণের তিনটিই আসে এনজিও থেকে; ব্যাংক থেকে ঋণ নেওয়া পরিবারের হার ৪.৭ থেকে কমে ২.৯ শতাংশে নেমেছে। বিআইডিএসের গবেষণা পরিচালক কাজী ইকবাল মূল প্রবন্ধে জানান, কৃষিঋণের সার কেনায় খরচ হওয়া অংশ ৪৪ থেকে বেড়ে ৫৬ শতাংশ হয়েছে।
কিস্তির চাপও বেড়েছে। এখন ৪১ শতাংশ ঋণগ্রহীতা পরিবার মাসিক আয়ের ৪০ শতাংশ কিস্তিতে দেয়, ২০১০ সালে এ হার ছিল ২২ শতাংশ; ৩৩ শতাংশ পরিবারের দুই বা ততোধিক ঋণ রয়েছে।
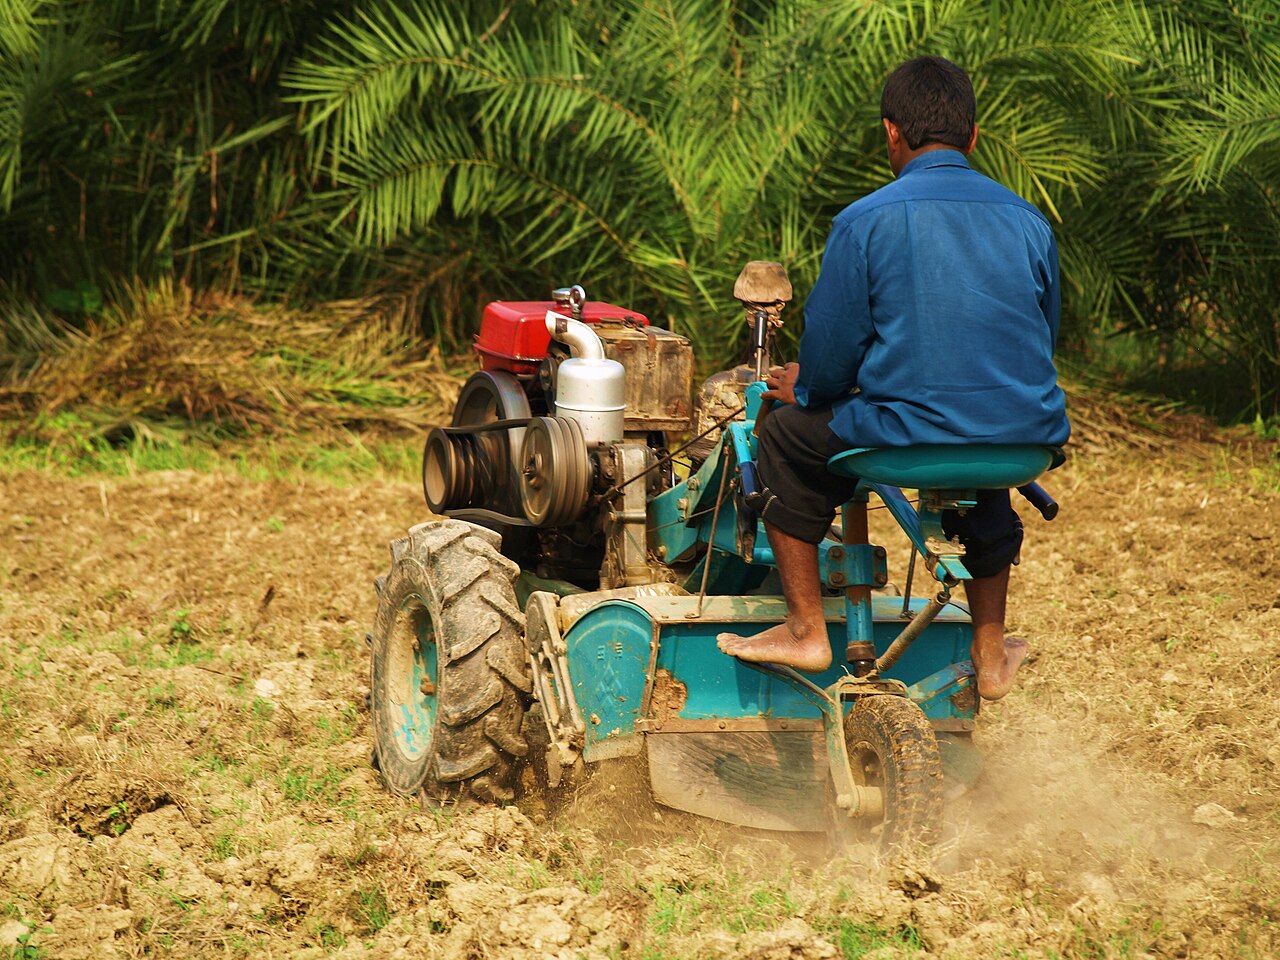
কৃষি যান্ত্রিকীকরণে অর্থায়ন নিয়ে আইএফপিআরআইয়ের মেহরাব বখতিয়ার জানান, একটি কৃষিযন্ত্র কিনতে এক লাখ থেকে ৩২ লাখ টাকা লাগতে পারে এবং যন্ত্র ভাড়া দিয়ে বছরে গড়ে প্রায় পাঁচ লাখ টাকা আয় সম্ভব, তবু ব্যাংক যন্ত্র কেনায় মাত্র ২ থেকে ৭ শতাংশ অর্থায়ন করে। দেশে বছরে প্রায় দুই হাজার কোটি টাকার কৃষিযন্ত্র বিক্রি হয়; ক্রেতাদের ৩২ শতাংশ আত্মীয়স্বজন, ২৭ শতাংশ এনজিও এবং ৮ শতাংশ মহাজনের কাছ থেকে টাকা নেন।
পল্লী কর্ম-সহায়ক ফাউন্ডেশনের (পিকেএসএফ) ব্যবস্থাপনা পরিচালক মো. ফজলুল কাদের বলেন, কৃষকের কাছে প্রায় ৯০ শতাংশ ঋণ যায় এনজিওর মাধ্যমে, সুদের হার বেশি হওয়ায় পরিশোধের চাপ বাড়ছে, উপকরণের দাম বেড়ে মুনাফা কমছে, ফলে কৃষকের সন্তানেরা কৃষিতে আগ্রহ হারাচ্ছেন। প্রধান অতিথি কৃষিসচিব মো. সেলিম খান কৃষক কার্ডের মাধ্যমে ঋণসহ ১০ ধরনের সুবিধা দেওয়ার পরিকল্পনার কথা জানান।
বিআইডিএসের মহাপরিচালক অধ্যাপক এ কে এনামুল হক বলেন, উৎপাদনশীলতা বাড়াতে না পারলে কৃষি খাত এগোনো কঠিন। উন্মুক্ত আলোচনায় বাংলাদেশ কৃষি গবেষণা ইনস্টিটিউটের মুখ্য বৈজ্ঞানিক কর্মকর্তা মোহাম্মদ এরশাদুল হক কৃষিযন্ত্র কেনায় ব্যাংকের সরাসরি অর্থায়ন বাড়ালে কৃষকের ঋণের খরচ কমতে পারে বলে মত দেন। এগ্রিকেয়ার২৪ প্রতিবেদনটি প্রথম আলোর সূত্রে প্রকাশ করেছে।
ছবি: Shmunmun / উইকিমিডিয়া কমন্স (CC BY-SA 3.0)
সূত্র: এগ্রিকেয়ার২৪
মন্তব্য
(০)