
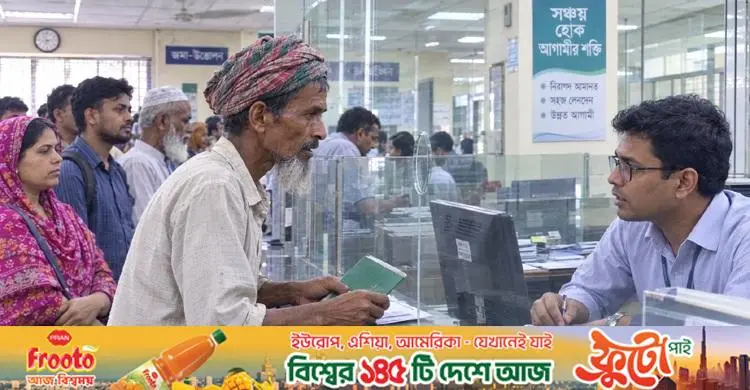
প্রান্তিক ও স্বল্প আয়ের মানুষের জন্য চালু করা নো-ফ্রিলস ব্যাংক হিসাবে আমানত বাড়লেও কৃষকদের হিসাবে কমেছে।
চলতি বছরের মার্চের তুলনায় জুন শেষে স্বল্প আয়ের মানুষের এসব হিসাবে আমানত বেড়েছে ১ দশমিক ৫৫ শতাংশ। বিপরীতে কৃষকদের আমানত কমেছে ১০ দশমিক ৩৫ শতাংশ। বাংলাদেশ ব্যাংক সূত্রে এ তথ্য উঠে এসেছে।
কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের জুন শেষে ১০, ৫০ ও ১০০ টাকা দিয়ে খোলা নো-ফ্রিলস হিসাবে মোট আমানতের পরিমাণ দাঁড়িয়েছে ৫ হাজার ৪৯০ কোটি টাকা। মার্চ শেষে এ আমানতের পরিমাণ ছিল ৫ হাজার ৪০৭ কোটি টাকা। অর্থাৎ, তিন মাসে আমানত বেড়েছে ৮৩ কোটি টাকা।
একই সময়ে এসব হিসাবের সংখ্যাও বেড়েছে। জুন শেষে ব্যাংকগুলোতে নো-ফ্রিলস হিসাবের সংখ্যা দাঁড়িয়েছে ২ কোটি ৯৫ লাখ ৪৭ হাজার ৮৯৭টি। মার্চ শেষে ছিল ২ কোটি ৯৩ লাখ ১৬ হাজার ৮৮৯টি। তিন মাসে হিসাব বেড়েছে ২ লাখ ৩১ হাজার ৮টি বা দশমিক ৭৯ শতাংশ।
কৃষকদের ঋণনির্ভরতা বেড়েছে। উৎপাদন খরচ মেটাতে অনেক কৃষক ব্যাংক, এনজিও, সমবায় কিংবা অনানুষ্ঠানিক উৎস থেকে ঋণ নিচ্ছেন। ফলে আয় হওয়ার পর সেই অর্থ সঞ্চয়ে না গিয়ে ঋণ পরিশোধ ও উৎপাদন খরচে ব্যয় হচ্ছে।—এম হেলাল আহমেদ জনি
এক বছরের হিসাবেও স্বল্প আয়ের মানুষের ব্যাংক হিসাবে আমানত ও হিসাব সংখ্যা বেড়েছে। ২০২৫ সালের জুন শেষে এসব হিসাবে আমানত ছিল ৫ হাজার ৩৬ কোটি টাকা। এক বছর পর তা বেড়ে দাঁড়িয়েছে ৫ হাজার ৪৯০ কোটি টাকা। অর্থাৎ, এক বছরে আমানত বেড়েছে ৪৫৪ কোটি টাকা বা ৯ দশমিক ২ শতাংশ।
এদিকে, ২০২৫ সালের জুন শেষে নো-ফ্রিলস হিসাব ছিল ২ কোটি ৮৭ লাখ ৬ হাজার ৭৯৯টি। চলতি বছরের জুন শেষে তা বেড়ে হয়েছে ২ কোটি ৯৫ লাখ ৪৭ হাজার ৮৯৭টি। এক বছরে হিসাব বেড়েছে ৮ লাখ ৪১ হাজার ৯৮টি বা ২ দশমিক ৯৩ শতাংশ।
সামগ্রিকভাবে স্বল্প আয়ের মানুষের ব্যাংক হিসাবে আমানত বাড়লেও কৃষকদের হিসাবে উল্টো চিত্র দেখা গেছে। মার্চ শেষে কৃষকদের এসব হিসাবে আমানত ছিল ৮৬৭ কোটি ৩০ লাখ টাকা। জুন শেষে তা কমে দাঁড়িয়েছে ৭৭৭ কোটি ৫৬ লাখ টাকা।
অর্থাৎ, তিন মাসে কৃষকদের আমানত কমেছে প্রায় ৮৯ কোটি ৭৩ লাখ টাকা বা ১০ দশমিক ৩৫ শতাংশ।
খাত সংশ্লিষ্টরা বলছেন, কৃষকদের উৎপাদন ব্যয় বেড়ে যাওয়ায় আয় থেকে সঞ্চয়ের সুযোগ কমছে। পাশাপাশি ঋণ পরিশোধ ও উৎপাদন খরচ মেটাতে ব্যাংক হিসাবে থাকা অর্থ তুলে নেওয়ার প্রবণতাও এক্ষেত্রে প্রভাব ফেলতে পারে।
প্রান্তিক জনগোষ্ঠীকে ব্যাংকিং সেবার আওতায় আনতে ২০১০ সালে ১০, ৫০ ও ১০০ টাকা দিয়ে ব্যাংক হিসাব খোলার সুযোগ দেয় সরকার। এসব হিসাবকে নো-ফ্রিলস অ্যাকাউন্ট বলা হয়। কৃষক, পোশাকশ্রমিক, অতি দরিদ্র, সামাজিক সুরক্ষা কর্মসূচির সুবিধাভোগীসহ স্বল্প আয়ের বিভিন্ন শ্রেণির মানুষ এ হিসাবের সুবিধা পান।
এসব হিসাবে সাধারণত ন্যূনতম ব্যালেন্স রাখার বাধ্যবাধকতা নেই এবং সার্ভিস চার্জ বা ফি-ও তুলনামূলকভাবে কম। ফলে ব্যাংকিং সেবার বাইরে থাকা জনগোষ্ঠীকে আনুষ্ঠানিক আর্থিক ব্যবস্থার সঙ্গে যুক্ত করতে এ ধরনের হিসাব গুরুত্বপূর্ণ ভূমিকা রাখছে।
নো-ফ্রিলস হিসাবের মাধ্যমে আসা প্রবাসী আয়েও সামান্য পতন দেখা গেছে। জুন শেষে এসব হিসাবের মাধ্যমে প্রবাসী আয় এসেছে ৮৩৫ কোটি ৪২ লাখ টাকা। মার্চ শেষে এসেছিল ৮৪৫ কোটি ১৭ লাখ টাকা। তিন মাসে প্রবাসী আয় কমেছে ৯ কোটি ৭৫ লাখ টাকা বা ১ দশমিক ১৫ শতাংশ।
চলতি বছরের মার্চের তুলনায় জুন শেষে স্বল্প আয়ের মানুষের এসব হিসাবে আমানত বেড়েছে ১ দশমিক ৫৫ শতাংশ। বিপরীতে কৃষকদের আমানত কমেছে ১০ দশমিক ৩৫ শতাংশ।—বাংলাদেশ ব্যাংকের তথ্য
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, মার্চ শেষে অতি দরিদ্রদের হিসাবে আমানত ছিল ২৭৭ কোটি টাকা। জুন শেষে তা বেড়ে হয়েছে ২৯২ কোটি টাকা। পোশাকশ্রমিকদের হিসাবে মার্চে আমানত ছিল ৫০৬ কোটি টাকা, জুনে তা বেড়ে হয়েছে ৫১৮ কোটি টাকা।
মুক্তিযোদ্ধাদের হিসাবে মার্চ শেষে ৯৯০ কোটি টাকা আমানত থাকলেও জুন শেষে তা বেড়ে হয়েছে ১ হাজার ১৬ কোটি টাকা। সামাজিক সুরক্ষা কর্মসূচির সুবিধাভোগীদের হিসাবে আমানত ১ হাজার ৯০২ কোটি টাকা থেকে বেড়ে জুন শেষে দাঁড়িয়েছে ২ হাজার ১০৪ কোটি টাকা।
ব্যাংক খাত বিশ্লেষক ও চেঞ্জ ইনিশিয়েটিভের রিসার্চ ফেলো এম হেলাল আহমেদ জনি জাগো নিউজকে বলেন, কৃষকদের আমানত কমার অন্যতম কারণ হতে পারে হাতে নগদ অর্থের চাপ বেড়ে যাওয়া। কৃষি উৎপাদনে সার, বীজ, সেচ, শ্রম, জ্বালানি ও পরিবহন ব্যয় বাড়ায় কৃষকের আয় থেকে উদ্বৃত্ত অর্থের পরিমাণ কমছে।
তিনি বলেন, একই সঙ্গে কৃষকদের ঋণনির্ভরতাও বেড়েছে। উৎপাদন খরচ মেটাতে অনেক কৃষক ব্যাংক, এনজিও, সমবায় কিংবা অনানুষ্ঠানিক উৎস থেকে ঋণ নিচ্ছেন। ফলে আয় হওয়ার পর সেই অর্থ সঞ্চয়ে না গিয়ে ঋণ পরিশোধ ও উৎপাদন খরচে ব্যয় হচ্ছে।
'এর সঙ্গে ফসলের ন্যায্যমূল্য না পাওয়ার বিষয়টিও যুক্ত হয়েছে। ফলে কৃষকের প্রকৃত ব্যবহারযোগ্য আয় কমে যাওয়ায় ব্যাংকে সঞ্চয় করার সক্ষমতা কমতে পারে'—এমনটিই মনে করছেন এই ব্যাংক খাত বিশ্লেষক।
মন্তব্য
(০)